I vantaggi del fondo pensione
Fondo Pensione: i vantaggi concreti
- Deducibilità dei versamenti fino a 5.300€ all’anno
- Tassazione agevolata sui rendimenti
- Esenzione dall’imposta di bollo
- Esenzione dall’imposta di successione
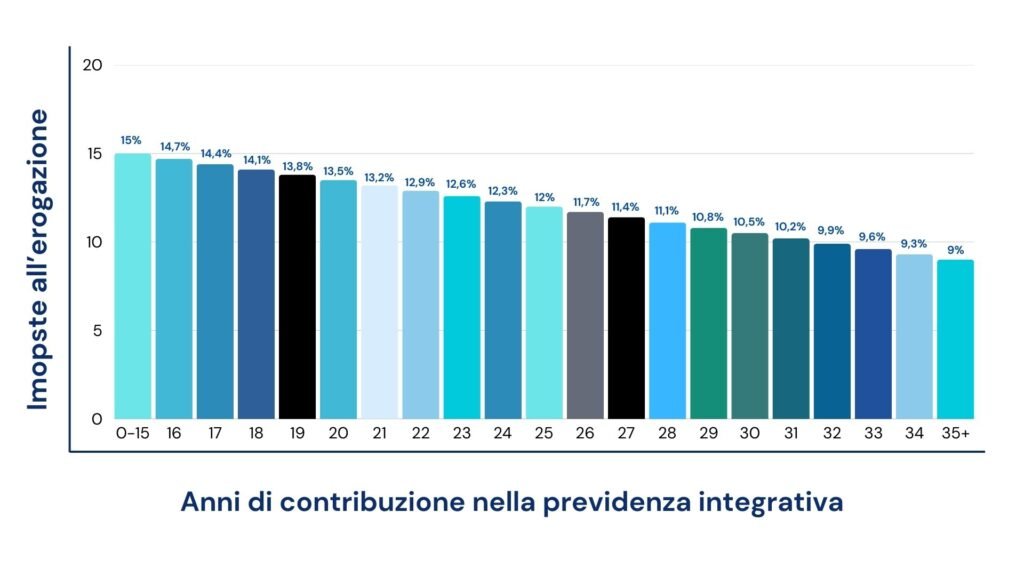
- Tassazione agevolata sull’erogazione del fondo pensione – dal 15% al 9%, decrescente in base all’anzianità nella previdenza integrativa (ecco perché è fondamentale iniziare il prima possibile, anche con un contributo simbolico)

Inizia oggi a pensare al tuo domani
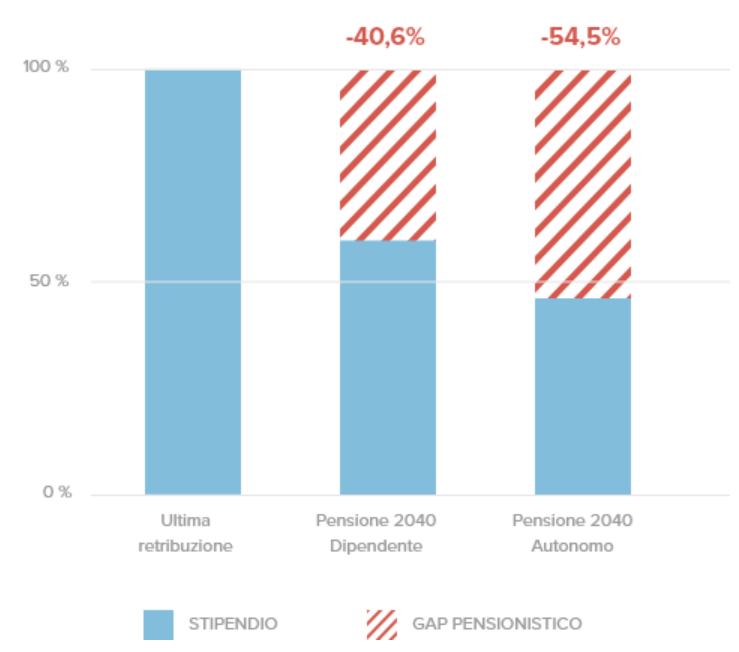
Le stime sono che se vai in pensione nel 2040:
- se sei lavoratore dipendente perderai oltre il 40% rispetto all’ultimo stipendio
- se sei lavoratore autonomo perderai oltre il 50% rispetto all’ultimo reddito (sì, la pensione sarà meno della metà dell’ultimo reddito)
Sono numeri che devono far pensare.
Quando smetti di lavorare hai più tempo libero: se vuoi viaggiare di più, coltivare le tue passioni, o se vuoi portare i tuoi nipoti in vacanza, le spese cresceranno.
Per goderti la pensione devi programmare il tuo futuro.
Ricevi un aumento, dovuto per legge
Ecco come funziona il contributo datoriale:
- tu versi una piccola parte della tua RAL (che andrà in deduzione fiscale)
- il datore di lavoro deve versare nel tuo fondo pensione un minimo stabilito dalla legge
Un esempio pratico: il dirigente industriale
Se versi nel fondo pensione di categoria dei dirigenti industriali il 2% della tua RAL, il datore di lavoro verserà il 4% della RAL (con un minimo annuo di 4.800€), più un altro 2% della RAL: stai ricevendo un aumento di almeno 6.000€ annui.
Però il fondo di categoria ha dei limiti: scopri come unire i vantaggi di un fondo pensione di categoria ai vantaggi dei migliori fondi pensione aperti – scarica la guida gratuita.
Quando iniziare? Subito | La tassazione del TFR
Prima inizi, più il vantaggio fiscale sarà importante.
Se sei nell’ultimo scaglione IRPEF e lasci il tuo TFR in azienda sarà tassato al 43% (c’è un calcolo che trovi nella guida ma nel 90% dei casi è così).
Con un fondo pensione? Pagherai tra il 15 e il 9% di imposte sulle erogazioni del fondo pensione.
E se ragioni in ottica successoria puoi portare la tassazione allo 0%!
Se hai fino a 15 anni di anzianità nel mondo dei fondi pensione pagherai il 15%, dopo di che la tassazione si riduce dello 0,3% all’anno fino al trentacinquesimo anno.
Tradotto: per avere il massimo vantaggio fiscale devi avere aperto il fondo pensione almeno 35 anni prima di andare in pensione – se ti mancano meno anni ricorda che è meglio tardi che mai (e avrai comunque vantaggi fiscali importanti).
Se sei giovane, o se hai figli che ancora non hanno un fondo pensione, non aspettare: contattami ora e aprilo subito.
Non preoccuparti, non serve necessariamente versare migliaia di euro all’anno.
La logica qui è solo quella di far partire il conteggio degli anni per pagare meno tasse all’erogazione: un versamento iniziale di 100€ è sufficiente a questo scopo, per decidere se versare altri soldi serve un’analisi personalizzata.
Chi sono
Matteo Foti - Consulente Finanziario
Aiuto dirigenti, piccoli imprenditori, famiglie e giovani professionisti a gestire al meglio il proprio patrimonio.
Sono un consulente finanziario abilitato e sono l’autore del libro “Consapevole – prendi il controllo sui tuoi soldi”.
Come partner per offrire il meglio ai miei clienti ho scelto Fineco Private Banking.
- Laurea in economia bancaria, finanziaria e assicurativa all’Università degli Studi di Milano-Bicocca
- Autore del libro Consapevole – prendi il controllo sui tuoi soldi
- Consulente finanziario per FinecoBank S.p.A. e soggetto autorizzato e vigilato da Consob, regolarmente iscritto all’Albo OCF
- Oltre 2 anni di esperienza in un gruppo leader mondiale nella gestione dei rischi complessi (assicurazione di multinazionali e riassicurazione, ossia assicurare altre compagnie di assicurazioni)
- Divulgazione nelle aziende su pianificazione finanziaria e pensionistica per dipendenti e soci
- Divulgazione delle basi dell’investimento da oltre 5 anni tra LinkedIn, YouTube, eventi locali e altri social
- Pianificazione basata su trasparenza e consapevolezza: niente costi nascosti (se “non stai pagando” il tuo consulente finanziario richiedi una diagnosi gratuita dei tuoi investimenti) e niente paroloni per rendere la gestione dei tuoi risparmi più complessa di quanto non lo sia già
Le domande più comuni sui fondi pensione
Posso aprire il fondo pensione ai miei figli?
Si, ed è sempre consigliabile.
Aprire la posizione fa scattare l’anzianità contributiva e, come visto nella tabella sopra, dal trentacinquesimo anno di anzianità si ha il massimo vantaggio fiscale. Aprire la posizione conviene, anche se non hai intenzione di alimentarla sin da subito.
P.S: I vantaggi fiscali sui versamenti nei fondi pensione non sono cumulabili: il limite di 5.164,57€ non moltiplica in caso di partner o figli a carico
Ci sono altri vantaggi fiscali?
I fondi pensione pagano un’imposta sostitutiva del 20% sui rendimenti rispetto al 26% standard nel mondo della finanza (sui titoli di stato in white list l’aliquota rimane invece del 12,5%, come se comprassi in autonomia dei BTP).
Il fondo pensione è esente dall’imposta di bollo dello 0,2% annuo.
Quando potrò riavere i miei soldi?
Essendo il fondo pensione uno strumento pensato per integrare la pensione puoi richiedere il capitale solo ad alcune condizioni, altrimenti ti sarà pagato interamente sotto forma di rendita pensionistica.
In questi casi pagherai il 23% di imposte:
- Se hai almeno 8 anni di permanenza nel fondo pensione puoi richiedere fino al 75% del montante per acquisto o ristrutturazione della prima casa per te o per i tuoi figli
- Se hai almeno 8 anni di permanenza nel fondo pensione puoi richiedere fino al 30% del montante senza alcuna motivazione
- Se hai un fondo pensione negoziale e cambi CCNL, oppure rimani disoccupato anche per un solo giorno, perdi il requisito di adesione al fondo e sei libero di richiedere l’intero montante
In questi altri casi pagherai invece le imposte in base alla tua anzianità contributiva come indicato nella tabella sopra (tra il 15 e il 9%):
- Per gravi spese sanitarie per te o per un familiare potrai richiedere fino al 75% del montante
- In caso di disoccupazione tra 12 e 48 mesi puoi richiedere fino al 50% del montante
- In caso di disoccupazione oltre i 48 mesi puoi richiedere l’intero montante
Nella pratica come arriva il vantaggio fiscale?
Se effettui i versamenti in busta paga ti sarà già riconosciuto il reddito con applicato il vantaggio fiscale.
In caso di versamento con bonifici i versamenti saranno indicati in dichiarazione dei redditi l’anno successivo.
Conviene investire il TFR nel fondo pensione?
Se lasci il TFR in azienda, quando cesserà il rapporto di lavoro avrai il vantaggio di poterlo richiedere subito. Se da un lato questo è un vantaggio, dall’altro al momento del pensionamento non ti troverai un tesoretto accumulato negli anni.
Ma soprattutto la tassazione del TFR investito in un fondo pensione è agevolata dal 15 al 9% come visto in precedenza, mentre se il TFR viene lasciato in azienda la tassazione segue grossomodo la tua aliquota IRPEF (precisamente l’aliquota IRPEF media degli ultimi 5 anni, mentre la rivalutazione TFR è tassata con aliquota sostitutiva del 17%).
Lasciando il TFR in azienda perdi un bel vantaggio fiscale.
Quando conviene aprire un fondo pensione?
Subito.
Per pagare meno tasse possibili al momento dell’erogazione devi avere aperto il tuo primo fondo pensione da almeno 35 anni.
Se hai dei dubbi o al momento non hai dei soldi da investire, apri il fondo pensione e non investirci più nulla (basta un versamento iniziale di 100€).
In questo modo avrai massima flessibilità, ma inizierà il conteggio dei 35 anni necessari a ridurre al minimo il carico fiscale.
Contattami se vuoi aprire un fondo pensione a questo scopo o se hai dei dubbi.
Se ho già il fondo pensione di categoria?
I fondi pensione di categoria solitamente danno diritto ad un contributo aggiuntivo dal datore di lavoro, un vantaggio importante (e infatti spesso li consiglio anche ai miei clienti, in massima trasparenza).
Il problema è che i fondi di categoria investono in modo inefficiente e sono eccesivamente conservativi: solitamente si versa nel fondo di categoria l’importo minimo per ricevere il contributo datoriale, e se si vuole versare altro (per massimizzare i vantaggi fiscali) lo si fa in un fondo pensione aperto, che investe meglio: infatti aprire più di un fondo pensione è solo un vantaggio e non rappresenta alcun problema.
E se ho altri dubbi?
Puoi richiedere gratuitamente la guida ai vantaggi fiscali del fondo pensione, che comprende anche la lista di tutte le risposte alle domande più comuni sui fondi pensione.
Se nella guida non trovi la tua domanda contattaci, ti risponderemo gratuitamente.
I miei dati sono al sicuro?
I tuoi dati non saranno condivisi con terze parti e saranno trattati in conformità con il Regolamento Generale sulla Protezione dei Dati (GDPR). Si, sono al sicuro.