Proteggere il patrimonio dall'inflazione: cosa dice la storia | La mia intervista per Il Giornale
Di fronte a una fiammata dell’inflazione, l’istinto più comune tra i risparmiatori è rifugiarsi alla ricerca di una piccola remunerazione di conto corrente o affidarsi a qualche titolo di Stato nel tentativo di difendersi.
In realtà, la storia dei mercati finanziari dimostra senza appello che la vera minaccia per il patrimonio non è la volatilità di breve termine, ma l’erosione silenziosa e inesorabile del potere d’acquisto nel tempo.
In occasione del contributo che ho curato per l’inserto economico Moneta de Il Giornale – per il quale la redazione ha preso come riferimento i dati del mio simulatore sull’inflazione – ho voluto fare chiarezza con i numeri alla mano: proteggere davvero il capitale non significa inseguire tattiche speculative o anticipare le banche centrali, ma comprendere quali classi di attivo fungono da reale scudo economico nel lungo periodo.
L'illusione della sicurezza: perché la liquidità perde e l'azionario difende (ma solo nel lungo periodo)
Il punto di partenza è un paradosso molto comune: considerare la liquidità e le obbligazioni nominali come scelte “prive di rischio”.
Mantenere capitali fermi sul conto corrente o parcheggiati esclusivamente su scadenze a tasso fisso in periodi di rincari sostenuti equivale ad accettare una perdita certa in termini reali.
Se un tasso nominale al 2% o 3% può sembrare allettante a prima vista, l’equazione cambia radicalmente quando viene sottratta un’inflazione media e il carico fiscale: il capitale nominale rimane intatto, ma il carrello della spesa che quello stesso capitale può acquistare si riduce anno dopo anno.
Per spezzare questa dinamica, la finanza insegna che la prima linea di difesa risiede nell’azionario globale: le aziende sane e ben gestite detengono il cosiddetto pricing power, ossia la capacità strutturale di trasferire l’aumento dei costi operativi sui listini finali.
Questo meccanismo consente agli utili societari di adattarsi ai nuovi livelli di prezzo, trasformando l’investimento azionario diversificato nel vero motore di rivalutazione reale del capitale su orizzonti temporali ampi.
Infatti non è affatto detto che nel breve periodo le azioni riescano a proteggere l’investitore dall’inflazione.
Obbligazioni e titoli indicizzati: tra cedole attraenti e false aspettative
Accanto al motore azionario, lo scenario odierno vede una rinnovata attenzione verso il comparto obbligazionario, guidata dalla risalita dei rendimenti.
Tuttavia, è proprio qui che si annida uno dei fraintendimenti più diffusi tra gli investitori, in particolare riguardo ai titoli indicizzati all’inflazione (inflation-linked).
L’errore comune è considerarli una copertura automatica contro il rincaro generale del costo della vita.
In realtà, le aspettative sull’andamento dei prezzi sono già riflesse nei rendimenti e nelle quotazioni delle obbligazioni.
Acquistare un bond indicizzato non protegge dall’inflazione in senso generico, ma esclusivamente da sorprese inflazionistiche, ovvero da scenari in cui la corsa dei prezzi superi il livello già scontato dal consensus di mercato al momento dell’acquisto.
Se un BTP rende il 4%, il suo BTP gemello indicizzato all’inflazione non potrà rendere il 4%+inflazione: chi mai sceglierebbe il primo in questa situazione?
In questo caso se l’aspettativa di inflazione è del 3%, il secondo BTP renderà l’1%+inflazione.
Lo strumento indicizzato risulterà più vantaggioso solo se l’inflazione reale futura si rivelerà superiore alle attese (ad esempio al 4% o al 5%). Se l’inflazione si attesterà esattamente al 3% atteso, il rendimento finale dei due titoli sarà identico.
Considerare questi strumenti con lucidità metodologica evita cocenti delusioni, ricordandoci che non sempre i bond indicizzati sono un’alternativa indiscriminata ai titoli governativi tradizionali.
Il ruolo dell'oro e la vera regola d'oro: la disciplina di portafoglio
Per completare la struttura difensiva, nelle fasi di marcata incertezza geopolitica o monetaria entra spesso in gioco l’oro.
Considerato storicamente la riserva di valore per eccellenza, una quota marginale e ben dosata di metallo prezioso può offrire un’utile decorrelazione rispetto agli asset tradizionali.
Tuttavia, anche qui la cautela è d’obbligo: dopo forti cicli rialzisti, inserire oro non deve trasformarsi in una scommessa speculativa sui massimi, bensì rimanere un presidio di diversificazione complementare.
Né l’oro, né i bond indicizzati, né l’azionario possono funzionare se usati come scommesse a breve termine per “battere il dato del mese”, soprattutto per un asset come l’oro che non produce utili e viene da un forte bull market.
La vera chiave per difendere il capitale non è prevedere la prossima mossa delle banche centrali, ma costruire un’asset allocation bilanciata, tarata con precisione sui propri obiettivi e sull’orizzonte temporale.
Quando l’orizzonte temporale è lungo, l’inflazione si batte con il metodo, i costi contenuti e la disciplina di non toccare la rotta impostata.
Dalla teoria ai numeri: calcola l'impatto sul tuo capitale
Capire la teoria è fondamentale, ma vedere l’effetto matematico sui propri risparmi è ciò che fa scattare la vera consapevolezza.
È proprio partendo da queste dinamiche che la redazione economica de Il Giornale ha scelto i dati del mio modello per costruire l’infografica dell’approfondimento su Moneta.
Per toccare con mano come l’erosione monetaria e i rendimenti composti impattano sulle tue scelte di vita, non serve fare calcoli complessi a mente.
👉 Usa il simulatore interattivo dell’inflazione: inserisci il tuo capitale iniziale, imposta l’orizzonte temporale e scopri in tempo reale la differenza tra restare fermi e investire con metodo.
Chi sono
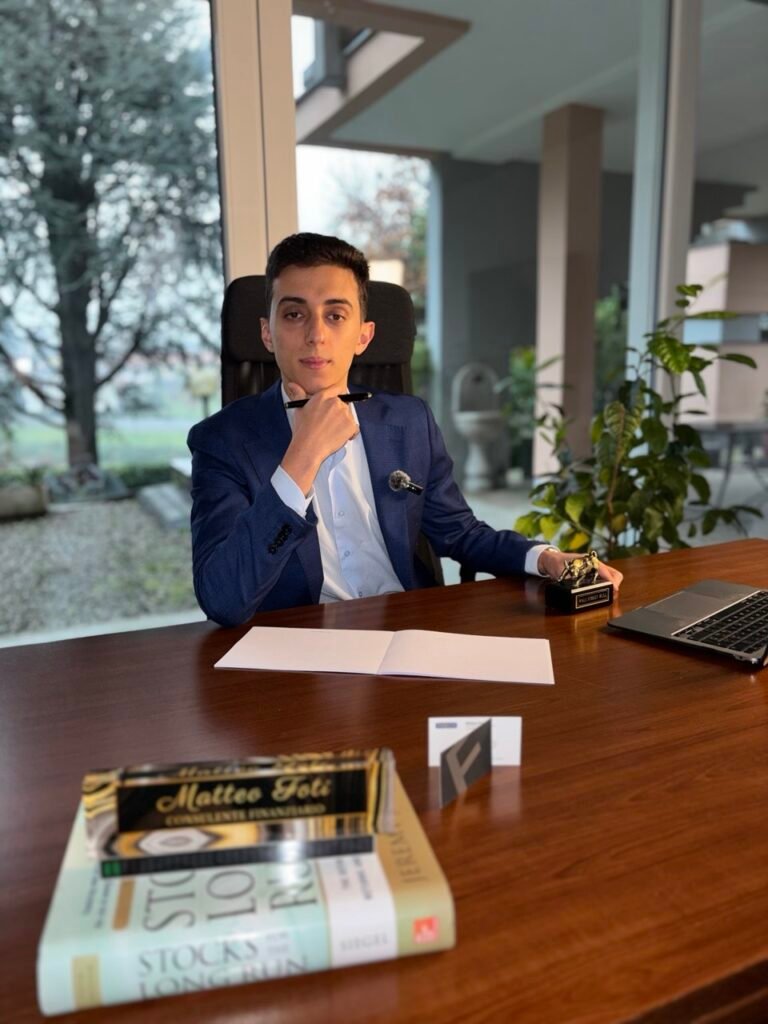
Matteo Foti - Consulente Finanziario
Aiuto dirigenti, piccoli imprenditori, famiglie e giovani professionisti a gestire al meglio il proprio patrimonio.
Sono un consulente finanziario abilitato e sono l’autore del libro “Consapevole – prendi il controllo sui tuoi soldi”.
Come partner per offrire il meglio ai miei clienti ho scelto Fineco Private Banking.
- Laurea in economia bancaria, finanziaria e assicurativa all’Università degli Studi di Milano-Bicocca
- Autore del libro Consapevole – prendi il controllo sui tuoi soldi
- Consulente finanziario Fineco abilitato, regolarmente iscritto all’Albo OCF
- Oltre 2 anni di esperienza in un gruppo leader mondiale nella gestione dei rischi complessi (assicurazione di multinazionali e riassicurazione, ossia assicurare altre compagnie di assicurazioni)
- Divulgazione nelle aziende su pianificazione finanziaria e pensionistica per dipendenti e soci
- Divulgazione delle basi dell’investimento da oltre 5 anni tra LinkedIn, YouTube, eventi locali e altri social
- Pianificazione basata su trasparenza e consapevolezza: niente costi nascosti (se “non stai pagando” il tuo consulente finanziario richiedi una diagnosi gratuita dei tuoi investimenti) e niente paroloni per rendere la gestione dei tuoi risparmi più complessa di quanto non lo sia già
Vuoi approfondire?
Approfondisci con le risorse gratuite
Dai un occhio alle guide gratuite per approfondire la gestione dei tuoi risparmi: fondo pensione, errori da evitare, il check-up gratuito dei tuoi investimenti e tanto altro ancora.
Corso Garibaldi, 86 - 20121 Milano
Monza | Seregno | Carate |
Disponibile anche online
info@matteofoti.it
+39 351 447 7390