Quanto rende investire in azioni? I dati reali, senza illusioni
Investire in azioni: quanto si guadagna davvero?
Chi si avvicina al mondo degli investimenti, magari dopo anni passati a concentrarsi solo sulla propria professione o sull’azienda di famiglia, incontra quasi sempre lo stesso ritornello.
Viene ripetuto nei salotti finanziari, nei video online e nelle brochure patinate: “le azioni rendono mediamente il dieci per cento all’anno”.
La vera domanda da porsi non è quanto hanno reso le azioni bancarie italiane o le tecnologiche americane, ma: quanto rende investire in azioni, al netto dell’inflazione, di momenti particolarmente favorevoli e senza il filtro delle mode passeggere?
Se il video non parte assicurati di avere accettato i cookie.
Il mito del dieci per cento e l'eccezione americana
Il rendimento medio annuo del dieci per cento non nasce dalla fantasia, ma da un dato reale: è ciò che hanno offerto le azioni americane nel lungo periodo.
La domanda da porsi è se abbia senso estendere quell’esperienza a regola universale.
Gli Stati Uniti hanno vissuto un secolo estremamente favorevole dal punto di vista economico e geopolitico.
Considerare quell’unico mercato come riferimento di qualsiasi portafoglio globale significa guardare il mondo attraverso uno specchietto retrovisore particolarmente generoso.
Quando gli studi accademici analizzano non un singolo Paese fortunato, ma trentanove economie sviluppate nell’arco di oltre cento anni, il quadro cambia.
Ricombinando decenni favorevoli e decenni complessi per ricreare la reale esperienza vissuta da milioni di risparmiatori, il rendimento mediano reale dell’azionario globale diversificato si attesta attorno al cinque per cento all’anno.
Per fare questo calcolo viene utilizzato un metodo che unisce i rendimenti di decine di economie diverse, in modo da avere molti più dati a disposizione rispetto ai pochi dati storici tracciati che abbiamo a disposizione (gli indici azionari esistono da relativamente poco tempo rispetto ai cicli economici di espansione e declino delle grandi potenze).
Rendimento nominale contro potere d'acquisto
C’è un’altra distinzione che spesso viene omessa per comodità: la differenza sostanziale tra rendimento nominale e rendimento reale.
Vedere salire il numerino nell’home-banking regala una piacevole gratificazione immediata.
Tuttavia, se quel capitale cresce del sette per cento mentre il costo della vita aumenta del cinque, il guadagno reale è appena del due per cento. Festeggiare per un rendimento nominale che non tiene il passo dell’inflazione assomiglia al comportamento di chi accelera in folle: molto rumore sul cruscotto, ma il veicolo resta fermo dov’è.
I dati storici ci mostrano che nel secondo dopoguerra l’azionario statunitense ha registrato un rendimento al netto dell’inflazione di circa il sette e mezzo per cento. Nella prima metà del Novecento, invece, il rendimento delle azioni era pari al cinque e mezzo per cento.
Se consideriamo inoltre che parte della crescita degli ultimi decenni è dipesa non da una crescita pura dell’economia, ma dal fatto che gli investitori sono oggi disposti a pagare multipli più elevati per ogni euro di utile societario, capiamo bene che considerare una base prudenziale tra il quattro e mezzo e il cinque per cento reale per il futuro non è pessimismo, ma prudenza metodologica.
Un rendimento reale del cinque per cento all’anno rappresenta una forza straordinaria nel tempo.
Il vero pericolo sorge quando organizziamo le nostre vite dando per scontato il doppio.
Due modi opposti di calcolare il domani
Prendiamo un caso concreto per capire quanto questa differenza incida sulle decisioni quotidiane.
Immaginiamo una persona che decida di accumulare un capitale pari a un milione di euro di potere d’acquisto odierno nell’arco di trent’anni.
Se imposta il proprio piano fidandosi della promessa del dieci per cento reale costante, i modelli teorici gli diranno che è sufficiente versare circa 500€ al mese.
Se adotta una previsione al sette per cento reale, l’accantonamento necessario sale a circa 880€ mensili
Se invece si basa su un’ipotesi del cinque per cento reale, l’impegno mensile richiesto va a 1.250€
Il nodo cruciale risiede qui: se facciamo affidamento su stime troppo generose, saremo portati a risparmiare meno del dovuto, convinti che le borse compenseranno la differenza.
Se poi i mercati registreranno rendimenti normali anziché eccezionali, a cinquant’anni suonati ci troveremo a fare i conti con un capitale insufficiente per garantire il nostro tenore di vita o sostenere i progetti della nostra famiglia.
Al contrario, impostare i calcoli su basi prudenti offre un enorme vantaggio: se i mercati faranno meglio del previsto, ci troveremo semplicemente con più risorse a disposizione.
Se faranno meno, il piano reggerà comunque l’urto.
I mercati finanziari sono un ottimo strumento per accelerare la crescita del patrimonio, ma contare su rendimenti ottimistici è un elemento di fragilità: i soldi non si fanno con la Borsa, si fanno con il lavoro e con l’impresa e si fanno crescere con gli investimenti.
Progettare per reggere le tempeste
Nessuno può controllare l’andamento delle borse nei prossimi mesi o sapere in anticipo quando arriverà la prossima correzione. Nei prossimi decenni capiteranno ribassi del venti, del trenta o persino del quaranta per cento.
Fanno parte del prezzo da pagare per godere della crescita del valore aziendale globale nel tempo.
Un piano finanziario solido ricorda la progettazione delle fondamenta di una casa: non si fanno i calcoli sperando che il clima rimanga perennemente mite, ma si cerca di prevenire anche la tempesta, come avviene con le strutture antisismiche.
Non possiamo prevedere la direzione dei mercati, quindi dobbiamo concentrarci su ciò che dipende da noi:
La quota di risparmio periodico. L’impegno costante e la percentuale di reddito accantonata contano molto più della ricerca affannosa dello strumento finanziario perfetto.
L’orizzonte temporale. I capitali destinati a scadenze vicine non possono essere esposti alla volatilità dell’azionario; le risorse dedicate a progetti pluridecennali possono sopportare le oscillazioni fisiologiche dei mercati.
La diversificazione autentica. Evitare le scommesse sui singoli titoli di moda per partecipare all’espansione dell’intera economia mondiale.
La tenuta emotiva. La solidità di una strategia si misura nella capacità di non farsi prendere dal panico e non abbandonare la rotta proprio quando intorno tutti vendono.
Calcola la sostenibilità del tuo piano
Prima di domandarsi quale fondo o quale indice acquistare, bisogna capire quanto si può dedicare al risparmio e all’investimento.
Per aiutarti a valutare con precisione la sostenibilità delle tue scelte, ho creato uno strumento di simulazione dedicato ai piani di accumulo del capitale.
Ti permette di incrociare durata temporale e versamenti periodici mostrandoti la possibile evoluzione del capitale in base al rendimento ipotizzato.
Puoi inserire i tuoi parametri e verificare la tenuta delle tue proiezioni a questo indirizzo: matteofoti.it/pac
Le domande più comuni sui rendimenti delle azioni
Quanto rende mediamente il mercato azionario globale ogni anno?
I calcoli di pianificazione a lungo termine non devono basarsi su scenari storici isolati, ma su un paniere di economie sviluppate per proteggere il patrimonio da aspettative distorte.
Qual è la differenza tra rendimento nominale e rendimento reale nelle azioni?
Se un portafoglio registra una crescita nominale dell'8% in un anno in cui i prezzi al consumo salgono del 6%, il rendimento reale incassato dall'investitore è pari solo al 2%.
Nella pianificazione patrimoniale seria, qualsiasi obiettivo di lungo periodo deve essere calcolato esclusivamente su base reale: un incremento sul conto corrente non collegato ad un maggior potere d'acquisto equivale a un'accelerazione con l'auto ferma in folle.
Ha senso utilizzare il rendimento storico dell'S&P 500 per calcolare il proprio futuro finanziario?
Proiettare quell'unico dato sui prossimi venti o trent'anni significa scommettere che l'eccezione diventi la regola universale.
Un'architettura patrimoniale solida non si progetta sperando che il mare rimanga sempre calmo: si costruisce per reggere anche i decenni in cui i mercati globali offrono rendimenti più contenuti.
Quanto bisogna investire ogni mese per raggiungere un milione di euro?
Su un orizzonte temporale di 30 anni, partendo da zero capitale:
Ipotizzando un 10% costante, basterebbero circa 500 euro al mese
Con una stima intermedia al 7%, il versamento necessario sale a circa 880 euro al mese
Con un parametro prudenziale del 5%, l'investimento mensile richiesto è di circa 1.250 euro
Pianificare aspettandosi rendimenti gonfiati porta a risparmiare meno del necessario nel presente, ritrovandosi a cinquant'anni con un capitale insufficiente. Al contrario, tarare il piano sul 5% e ottenere eventualmente di più lascia un margine di sicurezza a proprio favore.
Come decidere quanto devo investire ogni mese?
Non ha senso ipotizzare di risparmiare 800€ al mese se questo importo è troppo alto per il tuo reddito attuale.
Una volta identificato un range di investimento mensile sostenibile puoi utilizzare il simulatore gratuito per piani di accumulo sviluppato da Matteo Foti all'indirizzo matteofoti.it/pac, che evidenzia come cambia il risultato finale in base a orizzonte temporale, investimento mensile e rendimento atteso.
Le azioni rendono davvero il 10% medio annuo?
Questo errore di prospettiva porta molti risparmiatori a proiettare sul domani il risultato dell'area geografica che ha corso più di tutte.
Guardare solo alla borsa americana per pianificare la propria vita equivale a guidare osservando esclusivamente lo specchietto retrovisore: ci mostra chiaramente la strada percorsa, ma non ci avvisa se davanti a noi il manto stradale è interrotto
👉 Prenota un incontro gratuito
Prenota ora il tuo incontro conoscitivo per approfondire la mia consulenza finanziaria fee only. Scegli lo slot che ti è più comodo dalle mie disponibilità.
👉 Scarica gratis il primo capitolo del mio Libro “Consapevole”
Se preferisci approfondire in autonomia i punti chiave della pianificazione finanziaria, ho scritto un libro esattamente per questo.
Chi sono
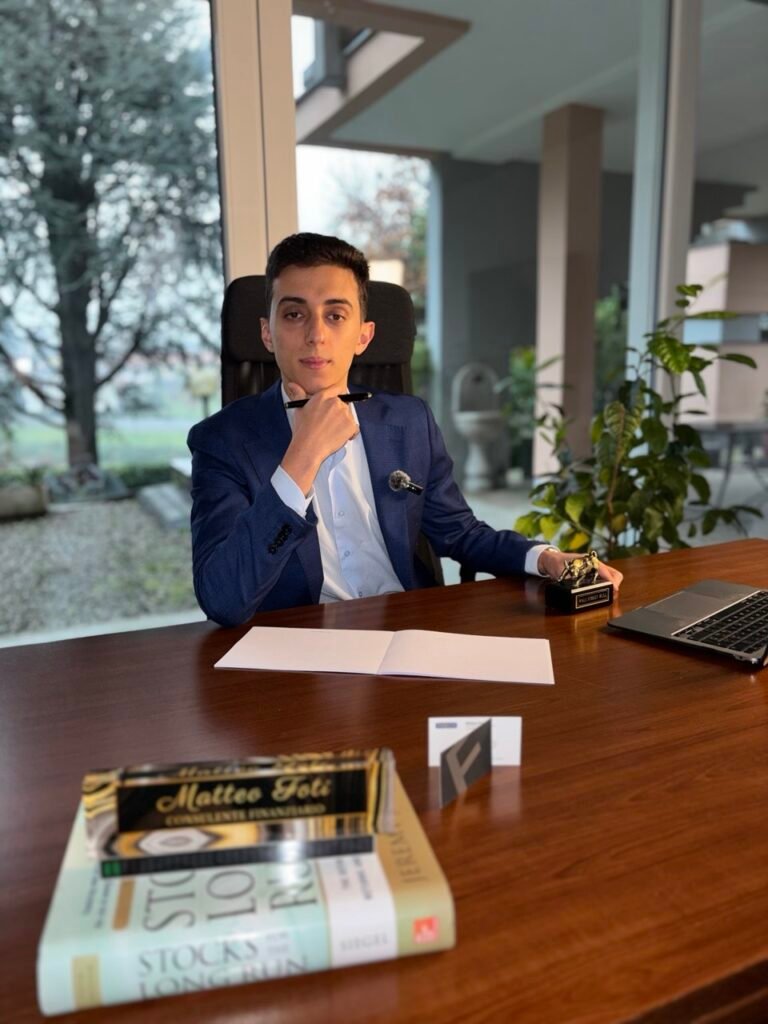
Matteo Foti - Consulente Finanziario
Aiuto dirigenti, piccoli imprenditori, famiglie e giovani professionisti a gestire al meglio il proprio patrimonio.
Sono un consulente finanziario abilitato e sono l’autore del libro “Consapevole – prendi il controllo sui tuoi soldi”.
Come partner per offrire il meglio ai miei clienti ho scelto Fineco Private Banking.
- Laurea in economia bancaria, finanziaria e assicurativa all’Università degli Studi di Milano-Bicocca
- Autore del libro Consapevole – prendi il controllo sui tuoi soldi
- Consulente finanziario Fineco abilitato, regolarmente iscritto all’Albo OCF
- Oltre 2 anni di esperienza in un gruppo leader mondiale nella gestione dei rischi complessi (assicurazione di multinazionali e riassicurazione, ossia assicurare altre compagnie di assicurazioni)
- Divulgazione nelle aziende su pianificazione finanziaria e pensionistica per dipendenti e soci
- Divulgazione delle basi dell’investimento da oltre 5 anni tra LinkedIn, YouTube, eventi locali e altri social
- Pianificazione basata su trasparenza e consapevolezza: niente costi nascosti (se “non stai pagando” il tuo consulente finanziario richiedi una diagnosi gratuita dei tuoi investimenti) e niente paroloni per rendere la gestione dei tuoi risparmi più complessa di quanto non lo sia già
Vuoi approfondire?
Approfondisci con le risorse gratuite
Dai un occhio alle guide gratuite per approfondire la gestione dei tuoi risparmi: fondo pensione, errori da evitare, il check-up gratuito dei tuoi investimenti e tanto altro ancora.
Corso Garibaldi, 86 - 20121 Milano
Monza | Seregno | Carate |
Disponibile anche online
info@matteofoti.it
+39 351 447 7390