Come investono gli italiani tra mattone e BTP: la trappola della ricchezza bloccata
Se il video non parte assicurati di avere accettato i cookie.
La matematica dà ragione al 100% azionario?
C’è un dato che fotografa la situazione economica del nostro Paese meglio di qualsiasi discorso politico: l’Italia è piena di ricchezza privata, ma questa ricchezza è quasi completamente ferma.
Se hai tra i quaranta e i cinquantacinque anni, hai lavorato sodo e hai costruito una posizione solida, molto probabilmente guardando la composizione dei tuoi beni ti ritroverai nello specchio della famiglia italiana tipo: una o due case di proprietà, una quota consistente di titoli di Stato comprati all’emissione e una fetta di liquidità lasciata sul conto o su strumenti monetari a breve termine per paura di sbagliare.
I dati aggregati di Banca d’Italia e dell’Associazione Italiana Private Banking non lasciano spazio a interpretazioni:
Il 51% del patrimonio totale è investito in immobili
Della restante quota finanziaria liquida o investibile, il 45% è assorbito da obbligazioni (in larga parte BTP) e il 40% da liquidità o conti deposito
All’azionario globale, il vero motore della crescita economica mondiale, resta appena un misero 15% della parte finanziaria
In pratica, oltre l’85% delle risorse finanziarie delle famiglie è allocato in strumenti di pura stabilità o conservazione.
La conseguenza numerica è impietosa.
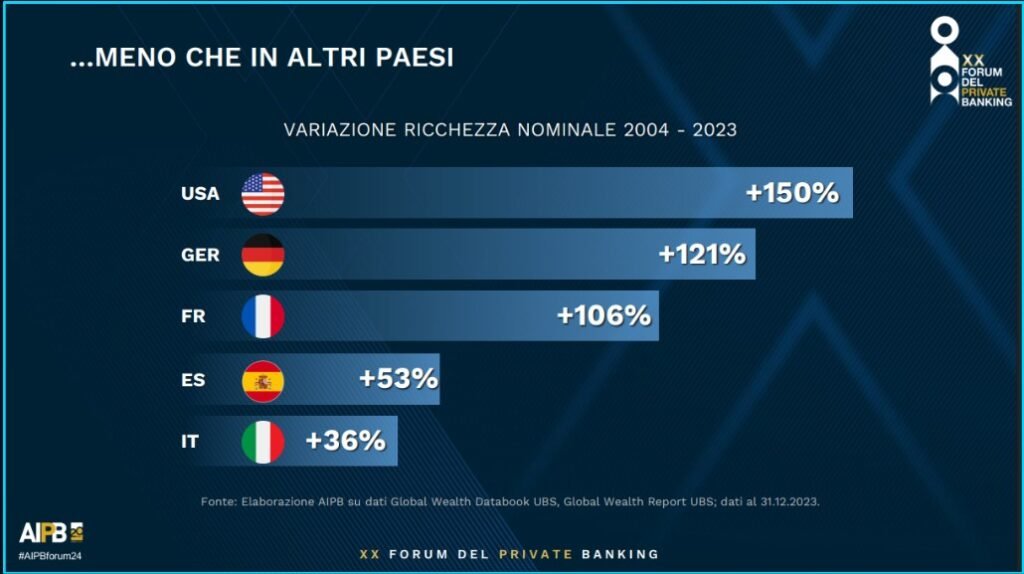
Negli ultimi vent’anni la ricchezza delle famiglie negli Stati Uniti è cresciuta del 150%, mentre in Italia si è fermata a un modesto +36%.
Questa differenza non è una statistica per addetti ai lavori.
È la discriminante reale tra potersi permettere di mandare i propri figli nelle migliori università internazionali o vederli limitati nelle scelte; tra poter pianificare un’uscita anticipata dal lavoro o rimanere vincolati alle riforme pensionistiche dello Stato.
L'illusione della sicurezza nel mattone
Per decenni il ragionamento è stato semplice: il mattone non tradisce mai.
Compri casa, compri l’appartamento per i figli o da mettere a reddito, e il capitale è al sicuro.
Oggi questo schema presenta tre crepe strutturali che la maggior parte dei proprietari preferisce ignorare:
Il fattore demografico. Trent’anni fa una famiglia con tre figli comprava tre case sapendo che ci sarebbe stata una domanda crescente. Oggi l’Italia ha una piramide demografica rovesciata: nascono pochissimi bambini a fronte di una popolazione anziana numerosa. Quando nei prossimi dieci o quindici anni si aprirà la fase delle successioni, una valanga di immobili ereditati finirà sul mercato.
Le prospettive su domanda/offerta non sono positiveL’obsolescenza strutturale. Oltre l’85% degli immobili italiani è stato costruito prima del 1990 e un quarto addirittura prima del 1945. Le normative europee sull’efficienza energetica e il costo esorbitante delle manutenzioni straordinarie trasformano le seconde case da fonti di reddito a costi importanti
La concentrazione del rischio. Possedere una o due case significa concentrare oltre la metà del proprio patrimonio su singoli numeri civici in territori dove il 94% dei comuni è esposto a rischi idrogeologici o sismici, con una percentuale di immobili assicurati prossima allo zero. Se quell’unico fabbricato subisce un danno, il colpo mette a rischio l’intero patrimonio familiare
Il rifugio nei titoli di debito
Per la parte finanziaria, la scelta quasi automatica ricade da sempre sui titoli di Stato italiani.
Comprare BTP non è una scelta sbagliata a priori per gestire scadenze a breve o dare tranquillità alla cassa.
L’errore fatale è considerarli il motore di crescita per i decenni a venire.
Un’obbligazione ordinaria è un contratto di debito: ti restituisce il valore nominale pattuito e ti paga una cedola fissa.
Ma in un contesto in cui il costo della vita sale e la moneta si svaluta, quel rendimento nominale viene consumato dall’inflazione.
A generare gli utili da cui poi derivano imposte, salari e innovazione sono le aziende.
Chi possiede quote dell’economia globale possiede asset reali che nel tempo scaricano l’aumento dei costi sui prezzi finali dei prodotti, proteggendo il capitale sul lungo periodo.
Aver paura della volatilità dell’azionario globale e rifugiarsi nei titoli a tasso fisso per proteggere il patrimonio decennale produce un paradosso tipico: per paura di un calo temporaneo del 20% sui mercati, si accetta la certezza matematica di vedere eroso il proprio potere d’acquisto nel corso di vent’anni.
Perché gli italiani sono bloccati
Questa cautela non nasce dal nulla.
È il risultato di traumi finanziari precisi: la crisi del 2008, lo shock del debito sovrano del 2011 con lo spettro del fallimento statale, i crack societari storici e le azioni illiquide di banche locali rifilate a risparmiatori ignari.
L’esperienza ha insegnato a molti che il sistema bancario tradizionale fa gli interessi del proprio budget commerciale, non della famiglia che deposita i risparmi. La reazione psicologica comprensibile è stata chiudersi a riccio: tenere tutto fermo sul conto, comprare l’ennesimo BTP o acquistare un garage.
Tuttavia, difendersi dagli errori del passato restando immobili equivale a scegliere una perdita lenta ma inesorabile.
Dalla difesa statica alla pianificazione attiva
Ovviamente la soluzione non è vendere ogni proprietà domani mattina o buttarsi all’avventura su investimenti speculativi.
Bisogna affidarsi ad una pianificazione finanziaria solida basata su orizzonti temporali distinti:
La riserva per gli imprevisti e le spese a 24 mesi: deve rimanere al riparo da qualsiasi oscillazione, allocata su strumenti monetari e obbligazionari a breve scadenza
La quota per gli obiettivi a medio termine: deve bilanciare la protezione con il rendimento
Le risorse destinate al lungo termine e alla famiglia: devono essere esposte almeno in parte all’economia produttiva globale, l’unico vero baluardo contro l’inflazione e la perdita di potere d’acquisto
Continuare a gestire un patrimonio importante con le formule degli anni Ottanta significa condannare i propri sacrifici a una lenta svalutazione.
Se hai un portafoglio finanziario e vuoi capire con trasparenza quanti costi occulti stai pagando, quanto rischio inutile stai correndo e se la composizione dei tuoi asset è coerente con i tuoi veri traguardi, puoi richiedere un’analisi su matteofoti.it/checkup.
Verificheremo insieme, numeri alla mano, dove il tuo capitale sta lavorando per te e dove invece è rimasto bloccato in una finta sicurezza.
Domande frequenti sugli investimenti degli italiani
Come investono mediamente i propri risparmi le famiglie italiane?
Della quota finanziaria residua, il 45% è allocato in obbligazioni (principalmente BTP) e il 40% è mantenuto in forma liquida o semi-liquida tra conti correnti e depositi. Solo il 15% del capitale finanziario risulta investito nel mercato azionario globale, limitando sensibilmente il potenziale di rivalutazione reale del patrimonio sul lungo termine rispetto agli standard internazionali.
Perché l'investimento immobiliare tradizionale in Italia presenta rischi crescenti?
Con un calo costante delle nascite e un parco immobiliare composto per l'86% da edifici costruiti prima del 1990, il futuro passaggio generazionale immetterà sul mercato una quantità di abitazioni nettamente superiore alla domanda reale. Questo squilibrio, unito alla mancanza di coperture assicurative contro i rischi idrogeologici che interessano la maggior parte dei comuni italiani, riduce la redditività netta e la liquidabilità del mattone.
Perché non investire tutto in BTP?
I titoli di debito servono a stabilizzare il capitale nel breve e medio termine, ma non partecipano alla crescita economica. Senza un'adeguata diversificazione in asset reali produttivi (azioni globali), l'investitore nel lungo termine subisce una svalutazione invisibile ma permanente dei propri risparmi.
👉 Prenota un incontro gratuito
Prenota ora il tuo incontro conoscitivo per approfondire la mia consulenza finanziaria fee only. Scegli lo slot che ti è più comodo dalle mie disponibilità.
👉 Scarica gratis il primo capitolo del mio Libro “Consapevole”
Se preferisci approfondire in autonomia i punti chiave della pianificazione finanziaria, ho scritto un libro esattamente per questo.
Chi sono
Matteo Foti - Consulente Finanziario
Aiuto dirigenti, piccoli imprenditori, famiglie e giovani professionisti a gestire al meglio il proprio patrimonio.
Sono un consulente finanziario abilitato e sono l’autore del libro “Consapevole – prendi il controllo sui tuoi soldi”.
Come partner per offrire il meglio ai miei clienti ho scelto Fineco Private Banking.
- Laurea in economia bancaria, finanziaria e assicurativa all’Università degli Studi di Milano-Bicocca
- Autore del libro Consapevole – prendi il controllo sui tuoi soldi
- Consulente finanziario Fineco abilitato, regolarmente iscritto all’Albo OCF
- Oltre 2 anni di esperienza in un gruppo leader mondiale nella gestione dei rischi complessi (assicurazione di multinazionali e riassicurazione, ossia assicurare altre compagnie di assicurazioni)
- Divulgazione nelle aziende su pianificazione finanziaria e pensionistica per dipendenti e soci
- Divulgazione delle basi dell’investimento da oltre 5 anni tra LinkedIn, YouTube, eventi locali e altri social
- Pianificazione basata su trasparenza e consapevolezza: niente costi nascosti (se “non stai pagando” il tuo consulente finanziario richiedi una diagnosi gratuita dei tuoi investimenti) e niente paroloni per rendere la gestione dei tuoi risparmi più complessa di quanto non lo sia già
Vuoi approfondire?
Approfondisci con le risorse gratuite
Dai un occhio alle guide gratuite per approfondire la gestione dei tuoi risparmi: fondo pensione, errori da evitare, il check-up gratuito dei tuoi investimenti e tanto altro ancora.
Corso Garibaldi, 86 - 20121 Milano
Monza | Seregno | Carate |
Disponibile anche online
info@matteofoti.it
+39 351 447 7390