Il paradosso dei titoli sicuri: come perdere il 15% con un BTP senza che lo Stato fallisca
Il vero rischio delle obbligazioni
La maggior parte dei risparmiatori associa le obbligazioni a un porto sicuro e tranquillo.
In realtà, negli ultimi cicli di mercato, molti portafogli obbligazionari hanno subito oscillazioni più violente di quelli azionari.
Puoi comprare un titolo emesso da uno Stato solido, vedere ogni singola cedola accreditata puntualmente sul conto, eppure trovarti con un capitale decurtato del 10, del 15 o perfino del 20%.
Senza che l’emittente abbia saltato un solo pagamento.
Il motivo non è l’insolvenza dello Stato, ma la dinamica dei tassi di interesse.
Se il video non parte assicurati di avere accettato i cookie.

La relazione tassi di interesse - prezzo obbligazioni
La relazione tra prezzo delle obbligazioni e tassi di interesse somiglia a una bilancia a due braccia:
- da un lato c’è il livello generale dei tassi di interesse
- dall’altro c’è il prezzo di mercato delle obbligazioni già emesse
Quando un piatto sale, l’altro scende.
Ipotizziamo che tu abbia acquistato un BTP decennale con una cedola fissa del 4%.
Passa un anno e la BCE alza i tassi.
Lo Stato emette nuovi BTP a 9 anni che offrono una cedola del 5%.
Ora immagina di dover vendere il tuo titolo sul mercato secondario.
Perché mai un investitore dovrebbe darti 100 per un titolo che gli rende il 4%, se può comprarlo dallo Stato che gli offre il 5%?
L’unico modo per vendere il tuo titolo prima della scadenza è applicare uno sconto.
Dovrai cederlo a 98, a 95 o a 92.
A scadenza quel titolo rimborserà comunque 100, ma se hai bisogno di liquidità prima della scadenza, venderai al prezzo di mercato.
La stessa logica vale se i tassi di interesse scendono.
Il tuo BTP rende il 5%, quello nuovo il 3%?
Ci sarà molta più domanda per il tuo BTP che è più appetibile, quindi potrai venderlo ad un prezzo superiore.
Regola aurea: due obbligazioni con lo stesso rischio avranno lo stesso rendimento.
Passiamo quindi al punto successivo.
Primo errore: confondere la cedola con il rendimento
Spesso banche e consulenti fanno leva sulla cedola per dare un senso di sicurezza immediata.
Ma la cedola è solo una parte dell’equazione.
Il rendimento effettivo a scadenza è determinato da tre fattori:
Il prezzo a cui acquisti il titolo;
Le cedole incassate lungo la vita del prestito;
Il valore di rimborso (generalmente 100).
Se acquisti un BTP con cedola nominale al 4% pagandolo 97, il tuo rendimento effettivo a scadenza non sarà del 4%, perché recuperi 3 punti di prezzo alla scadenza.
Al contrario, se compri un titolo sopra la pari, poniamo a 105, la cedola alta servirà in parte solo ad ammortizzare la perdita in conto capitale a scadenza.
Ragionare solo sulla cedola e ignorare il prezzo di carico è come valutare un immobile solo dall’affitto mensile, senza guardare se il valore del quartiere sta crollando.
Il prezzo dell’obbligazione salirà o scenderà in modo che due titoli con lo stesso rischio avranno lo stesso rendimento.
Un’obbligazione ha cedola più alta di quelle nuove?
Gli investitori la compreranno finché la cedola più generosa sarà compensata da un prezzo troppo alto.
Un’obbligazione ha cedola più bassa?
Gli investitori la venderanno finché il prezzo sarà basso a sufficienza da pareggiare il rendimento dell’altra obbligazione, nonostante la cedola inferiore.
La leva del tempo: che cos'è davvero la duration, spiegata semplice
Abbiamo visto che i titoli obbligazionari risentono dei movimenti nei tassi d’interesse, ma non tutti nello stesso modo.
La differenza la fa la duration, ovvero la sensibilità del prezzo alla variazione dei rendimenti.
Immaginiamo di fare un prestito a un conoscente a un tasso fisso.
Se il prestito dura un mese e i tassi di mercato raddoppiano, il danno per te è minimo: hai prestato denaro a condizioni svantaggiose solo per trenta giorni.
Se invece quel prestito è bloccato per trent’anni a un tasso ormai fuori mercato, stai rinunciando a un rendimento superiore per tre decenni.
Se qualcuno volesse prendere il tuo posto e comprare quel credito, saresti disposto a concedere uno sconto molto più alto sul debito trentennale che su quello a 30 giorni.
La regola è semplice: più la scadenza è lontana, più l’oscillazione del prezzo sarà marcata.
Un rialzo dei tassi dell’1% su una scadenza a 2 anni comporta un calo di prezzo contenuto, nell’ordine del 2%.
Lo stesso rialzo dell’1% su un titolo a 20 o 30 anni può bruciare il 10% o il 15% del valore di mercato in poche settimane, in base al valore della cedola.
Chi qualche anno fa, con i tassi a zero, ha allungato le scadenze a 30 o 50 anni per strappare un misero 1% di rendimento in più, si è esposto a una perdita sul prezzo che richiederà anni solo per tornare in pareggio.
Regola semplificata: l’obbligazione, a ogni movimento dell’1% nei tassi d’interesse, si muove in direzione opposta in misura pari alla sua duration.
Tradotto:
I tassi crescono dell’1%?
- obbligazione con duration 10 perde il 10%
- obbligazione con duration 2 perde il 2%
I tassi scendono dell’1%?
- obbligazione con duration 10 guadagna il 10%
- obbligazione con duration 2 guadagna il 2%
I 3 rischi da monitorare sulle obbligazioni
Quando pianifico l’allocazione di portafoglio con i miei clienti, non ci chiediamo mai se un’obbligazione sia genericamente “buona”, ma come si integra nella strategia complessiva.
Ci sono tre variabili che non possono mai essere lasciate al caso:
Rischio Tassi: legato alla duration. Allungare le scadenze offre rendimenti certi per più tempo, ma amplifica la volatilità di breve e medio termine.
Rischio Credito: un’obbligazione è un prestito. Rendimenti fuori mercato su scadenze brevi nascondono spesso emittenti fragili. Chiedersi a chi si stanno affidando i capitali viene prima di calcolare il rendimento.
Rischio Inflazione: una cedola del 4% con un’inflazione al 5% genera una perdita reale di potere d’acquisto. Il patrimonio non va misurato in termini nominali, ma sui beni e servizi che quel capitale è in grado di acquistare nel tempo.
Titolo singolo o ETF obbligazionario: quale strumento scegliere?
Spesso mi viene chiesto se sia preferibile acquistare singole emissioni governative o strumenti indicizzati come gli ETF.
La risposta dipende unicamente dalla situazione personale e dagli obiettivi:
L’obbligazione singola ha una data di scadenza certa in cui il capitale torna a 100.
Ha senso quando c’è un obiettivo temporale preciso: l’acquisto di un immobile aziendale tra 3 anni, le imposte straordinarie tra 18 mesi, un investimento pianificato per i figli. La duration decresce con il passare del tempo.L’ETF obbligazionario mantiene invece una duration costante attraverso la sostituzione periodica dei titoli in scadenza (rolling).
Non rimborsa 100 a una data prefissata, ma offre una diversificazione e serve a decorrelare la componente azionaria all’interno di un’architettura di lungo periodo.
Lo strumento finanziario è semplicemente un mezzo di trasporto.
Non scegli prima il veicolo per poi chiederti dove andare: prima stabilisci la destinazione, poi selezioni il mezzo adatto a quel tragitto.
Evita le scelte isolate: richiedi un'analisi professionale
Comprare obbligazioni per sentito dire o perché “rendono bene” non è pianificazione: è speculazione inconsapevole.
In una gestione patrimoniale seria, ogni singolo asset deve avere un ruolo difensivo o di crescita ben coordinato.
Se nel tuo portafoglio sono presenti titoli obbligazionari comprati negli ultimi anni e vuoi verificare a quali rischi di tasso, credito o liquidità sei realmente esposto, puoi richiedere una diagnosi completa della tua posizione.
Le domande più comuni sui rischi delle obbligazioni
Un BTP può perdere valore anche se l'Italia non è a rischio fallimento?
Quando il costo del denaro sale, le obbligazioni già emesse sul mercato secondario devono ridurre il proprio prezzo di scambio per allineare il loro rendimento a quello delle nuove emissioni.
Se un investitore non porta il titolo a scadenza e necessita di liquidare la posizione in anticipo, incassa una perdita in conto capitale proporzionale alla duration del titolo, anche in presenza di un emittente con solvibilità eccellente.
Perché la cedola di un'obbligazione non coincide con il rendimento reale?
il prezzo effettivo di acquisto
la somma di tutte le cedole incassate
la differenza tra prezzo pagato e valore di rimborso finale
Acquistare un titolo a 104 con cedola al 4% genera un rendimento netto inferiore rispetto a un titolo comprato a 95 con la medesima cedola. Valutare un titolo obbligazionario guardando solo la cedola è una valutazione poco precisa e sicuramente non completa.
Che differenza c'è tra la scadenza di un titolo e la duration di portafoglio?
La duration misura invece la sensibilità del prezzo dell'obbligazione alle variazioni dei tassi di interesse di mercato.
Come regola empirica, maggiore è la vita residua del titolo, più violenta sarà la reazione del prezzo: se i tassi aumentano dell'1%, un titolo a due anni scende di circa il 2%, mentre un'emissione a trent'anni può subire correzioni di prezzo superiori al 15%. Gestire patrimoni importanti senza calcolare la duration complessiva significa navigare in mare aperto ignorando l'altezza delle onde.
Per un patrimonio importante è preferibile comprare singoli BTP o un ETF obbligazionario?
L'obbligazione singola garantisce il rimborso del valore nominale a 100 a una scadenza definita, rendendosi ideale per impegni finanziari programmati nel medio termine.
L'ETF obbligazionario effettua invece una rotazione continua dei titoli in scadenza, mantenendo una duration costante nel tempo, offrendo diversificazione su vari emittenti e fungendo da cuscinetto di decorrelazione contro i crolli dell'azionario.
Non esiste lo strumento perfetto in assoluto: esiste l'obiettivo dell'investitore a cui lo strumento deve essere subordinato.
Come si protegge la componente obbligazionaria dall'aumento dell'inflazione?
La difesa più efficace non consiste nel rifugiarsi in emissioni a lunghissimo termine nella speranza di qualche frazione di rendimento in più, ma nella costruzione di un'allocazione coerente con i propri obiettivi.
Questo include strumenti indicizzati all'inflazione, un'adeguata esposizione azionaria globale e una gestione dinamica della duration, evitando di concentrare il rischio paese su un unico emittente statale.
👉 Prenota un incontro gratuito
Prenota ora il tuo incontro conoscitivo per approfondire la mia consulenza finanziaria fee only. Scegli lo slot che ti è più comodo dalle mie disponibilità.
👉 Scarica gratis il primo capitolo del mio Libro “Consapevole”
Se preferisci approfondire in autonomia i punti chiave della pianificazione finanziaria, ho scritto un libro esattamente per questo.
Chi sono
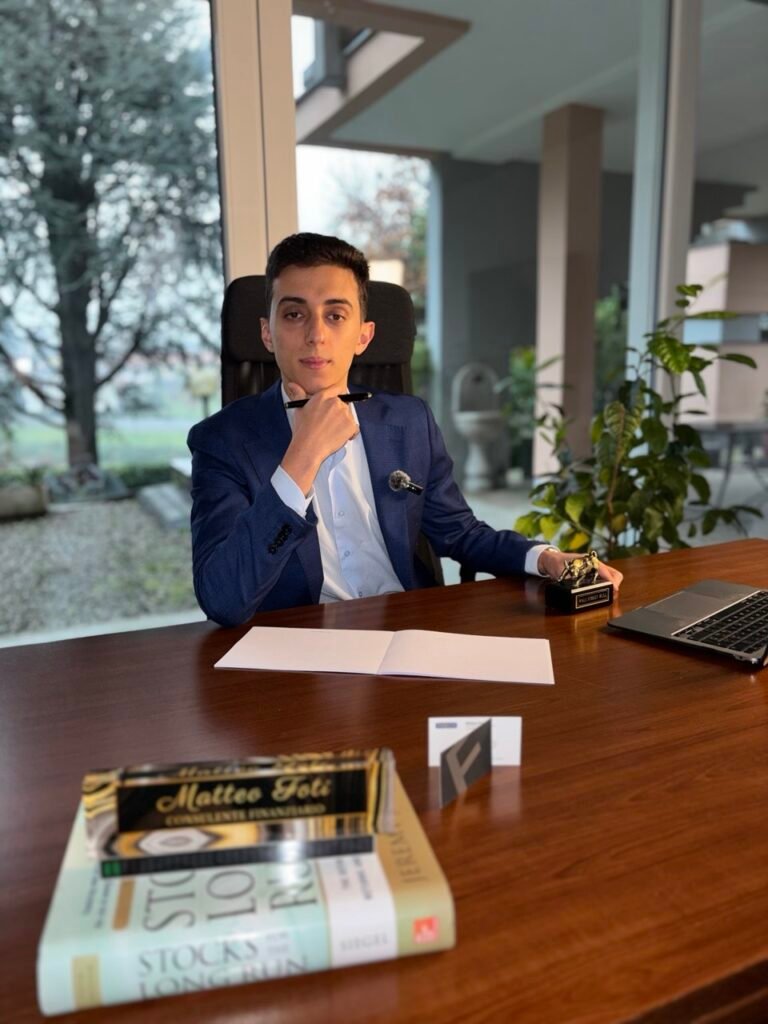
Matteo Foti - Consulente Finanziario
Aiuto dirigenti, piccoli imprenditori, famiglie e giovani professionisti a gestire al meglio il proprio patrimonio.
Sono un consulente finanziario abilitato e sono l’autore del libro “Consapevole – prendi il controllo sui tuoi soldi”.
Come partner per offrire il meglio ai miei clienti ho scelto Fineco Private Banking.
- Laurea in economia bancaria, finanziaria e assicurativa all’Università degli Studi di Milano-Bicocca
- Autore del libro Consapevole – prendi il controllo sui tuoi soldi
- Consulente finanziario Fineco abilitato, regolarmente iscritto all’Albo OCF
- Oltre 2 anni di esperienza in un gruppo leader mondiale nella gestione dei rischi complessi (assicurazione di multinazionali e riassicurazione, ossia assicurare altre compagnie di assicurazioni)
- Divulgazione nelle aziende su pianificazione finanziaria e pensionistica per dipendenti e soci
- Divulgazione delle basi dell’investimento da oltre 5 anni tra LinkedIn, YouTube, eventi locali e altri social
- Pianificazione basata su trasparenza e consapevolezza: niente costi nascosti (se “non stai pagando” il tuo consulente finanziario richiedi una diagnosi gratuita dei tuoi investimenti) e niente paroloni per rendere la gestione dei tuoi risparmi più complessa di quanto non lo sia già
Vuoi approfondire?
Approfondisci con le risorse gratuite
Dai un occhio alle guide gratuite per approfondire la gestione dei tuoi risparmi: fondo pensione, errori da evitare, il check-up gratuito dei tuoi investimenti e tanto altro ancora.
Corso Garibaldi, 86 - 20121 Milano
Monza | Seregno | Carate |
Disponibile anche online
info@matteofoti.it
+39 351 447 7390