Gestione del patrimonio: cosa cambia davvero quando cresce la ricchezza
C’è un momento preciso nella vita economica di un professionista o di un imprenditore in cui le vecchie abitudini smettono di funzionare.
Finché la liquidità da parte si aggira sui cinquantamila o centomila euro, l’attenzione è quasi interamente rivolta alla crescita del reddito e del risparmio.
Poi succede qualcosa.
L’azienda decolla, la carriera professionale fa un salto di qualità, oppure si monetizza un asset importante.
Il conto non segna più sei cifre: passa a uno, due, cinque o dieci milioni di euro.
La maggior parte delle persone continua a fare esattamente ciò che ha sempre fatto: guarda il conto titoli, controlla il rendimento annuo dei singoli investimenti e cerca il punto percentuale in più.
Questo è un errore che può costare carissimo.
Finché muovi poche centinaia di migliaia di euro, stai gestendo un portafoglio.
Quando superi determinate soglie, stai gestendo un patrimonio.
Ecco le trasformazioni concrete che ogni investitore deve affrontare nel momento in cui la propria ricchezza cambia scala.
Se il video non parte assicurati di avere accettato i cookie.
Dalla ricerca della crescita all'azzeramento del rischio rovina
Nella prima fase di costruzione del patrimonio, il rendimento in percentuale conta molto meno delle risorse che riesci a risparmiare ed investire ogni mese.
Se investi mille euro al mese, fare il cinque o il sei per cento annuo sposta poco; poter accantonare cinquemila euro al mese grazie al tuo lavoro che ti fa guadagnare di più stravolge completamente il risultato finale.
In questa fase la volatilità non è un problema: è la benzina necessaria per consolidare la propria posizione.
Quando però il patrimonio raggiunge cifre rilevanti, la matematica cambia volto.
Cercare l’otto per cento annuo anziché un più prudente sei per cento su un capitale di cinque milioni significa inseguire centomila euro lordi in più all’anno.
Ma per ottenere quel potenziale rendimento aggiuntivo devi accettare il rischio di subire oscillazioni violente, nell’ordine di un meno trenta o quaranta per cento.
Perdere il trenta per cento su cinque milioni significa vedere volatilizzarsi un milione e mezzo di euro.
E per recuperare un -30% non basta un +30%:
- hai 100€
- -30% –> hai 70€
- se guadagni il 30% su 70€ vai a 91€, non torni ai 100 iniziali
- per recuperare un -30% serve circa un +43%
Dalla concentrazione alla separazione dei rischi
Quasi tutti i patrimoni di prima generazione nascono da una forte concentrazione.
C’è chi ha investito ogni centesimo e ogni energia nella propria azienda; chi ha fatto carriera dedicando tutte le proprie risorse a scalare l’azienda; chi ha puntato su un immobile strategico in una piazza importante.
Quella concentrazione è stata la chiave per generare la ricchezza.
Il paradosso è che ciò che ti ha portato fino a qui rischia di distruggerti se mantieni lo stesso assetto nel tempo.
Se il tuo patrimonio complessivo ammonta a quattro o cinque milioni di euro, ma l’ottanta per cento di quel valore resta ancorato alla salute della tua azienda o a un unico immobile, il tuo destino finanziario dipende da una sola variabile.
Se quel settore subisce una crisi strutturale, l’intero patrimonio è a rischio.
La vera diversificazione non riguarda solo la scelta tra dieci fondi diversi.
Riguarda la capacità di staccare progressivamente la propria sicurezza personale dall’attività lavorativa o imprenditoriale che quel patrimonio lo ha generato.
L'efficienza fiscale dei flussi di cassa
Finché un portafoglio genera qualche centinaia di euro di dividendi o interessi all’anno, la tassazione è un punto ottimizzabile ma non è la priorità.
Quando però un capitale milionario produce flussi cedolari nell’ordine del due, tre o quattro per cento, stiamo parlando di decine di migliaia di euro di flussi.
Senza un’attenta pianificazione fiscale, rischi di regalare allo Stato una fetta enorme del lavoro svolto dai tuoi investimenti.
Gestire la fiscalità a questi livelli non significa improvvisare scorciatoie opache, ma scegliere gli strumenti e i veicoli corretti:
La scelta tra strumenti che producono redditi diversi e redditi di capitale
L’eventuale utilizzo di strutture societarie dedicate
L’impiego coordinato di contratti assicurativi efficienti dai costi bassi e strumenti previdenziali per ottimizzare il prelievo e la fiscalità
A questo punto l’efficienza fiscale non è un dettaglio per commercialisti: è una delle principali fonti certe di rendimento netto.
La tutela giuridica e la protezione patrimoniale
Un conto poco visibile difficilmente attira l’attenzione altrui.
Un patrimonio solido, al contrario, diventa naturalmente un bersaglio.
Dispute legali con clienti o fornitori, responsabilità professionali, richieste risarcitorie strumentali o l’eventualità di matrimoni e separazioni all’interno del nucleo familiare sono variabili che possono erodere in poco tempo decenni di sacrifici.
Proteggere il capitale significa analizzare preventivamente quali sono le porte d’accesso al tuo patrimonio e chiuderle prima che sorga qualsiasi contrasto.
Significa separare nettamente il rischio d’impresa dal patrimonio familiare, utilizzare forme di segregazione patrimoniale o trust quando opportuno, e blindare il patrimonio contro gli imprevisti.
Il passaggio generazionale e la continuità aziendale
In Italia la fiscalità successoria gode ancora di franchigie e aliquote particolarmente favorevoli rispetto alla maggior parte dei Paesi europei.
Tuttavia, quando i valori in gioco superano i milioni di euro per singolo erede, le imposte di successione e donazione possono essere ottimizzate.
Il tema più critico, però, non è quasi mai quello fiscale. È il tema della governance familiare.
Cosa accade all’azienda di famiglia o alle proprietà immobiliari quando verrà a mancare la figura di riferimento?
Lasciare queste decisioni al caso o a testamenti improvvisati all’ultimo minuto significa quasi sempre innescare conflitti tra i figli o tra rami diversi della famiglia.
Conflitti che distruggono il valore aziendale, creano contenziosi infiniti e mettono a rischio il lavoro di decine di dipendenti.
Pianificare per tempo, aprendo un dialogo trasparente con i propri eredi mentre si è nel pieno delle proprie forze, è l’unico modo per garantire che ciò che è stato costruito rimanga unito nel tempo.
La conversione del capitale in tempo
Questa è forse la trasformazione più sottovalutata da chi ha sempre vissuto con il piede sull’acceleratore.
Con qualche centinaio di migliaia di euro non puoi smettere di lavorare senza dover imporre a te stesso e alla tua famiglia sacrifici pesanti.
Ma quando il patrimonio supera determinate soglie, il lavoro smette di essere una necessità economica e diventa una scelta.
Chi ha costruito una solida posizione patrimoniale raramente smette di lavorare, perché ama la propria professione o la propria impresa.
La vera differenza sta nel margine di scelta: continuare a lavorare con l’unico scopo di portare il patrimonio da cinque a cinque milioni e mezzo in dodici mesi ha davvero senso se questo ti impedisce di trascorrere momenti importanti con i tuoi figli o con le persone a cui tieni?
Il criterio guida a questo livello non deve essere il guadagno fine a se stesso, ma la minimizzazione del rimpianto a venti o trent’anni da oggi.
I soldi sono uno strumento per vivere la vita che desideri, non il fine ultimo per cui sacrificare il resto della vita.
Da dove cominciare per mettere ordine
L’errore più comune che riscontro confrontandomi con imprenditori e professionisti patrimonializzati è continuare a guardare i dettagli del conto titoli, perdendo di vista il disegno complessivo.
Il focus deve essere sulla struttura complessiva del patrimonio, per capire se sia davvero allineata agli obiettivi reali della tua vita e a quelli della tua famiglia.
Se desideri ricevere un report che mostri un quadro chiaro dei tuoi investimenti, puoi richiedere un’analisi approfondita: matteofoti.it/checkup.
Analizzeremo la ripartizione del rischio, i costi reali dei tuoi investimenti e la sostenibilità complessiva della tua posizione patrimoniale, verificando soprattutto se il modo in cui sono organizzate le tue risorse oggi è coerente con la protezione e la serenità che desideri per il tuo futuro.
Le domande più comuni su come cambiano gli investimenti al crescere del patrimonio
Qual è la differenza principale tra la gestione di un portafoglio e la gestione di un patrimonio?
Finché le risorse si attestano sotto determinate soglie, il focus è sulla crescita di reddito e risparmio.
Al crescere della ricchezza oltre la soglia del milione di euro, il focus deve spostarsi anche sulla protezione del capitale da rischi societari, cause legali ad hoc e conflitti ereditari.
Perché oltre una certa soglia patrimoniale la priorità diventa la protezione e non la crescita?
Se un portafoglio da 5 milioni di euro subisce una correzione del 30%, perde un milione e mezzo di euro e necessita di un rialzo del 43% solo per tornare al punto di partenza.
Mentre chi possiede capitali contenuti può sfruttare la volatilità a proprio vantaggio grazie alla capacità di risparmio mensile, chi possiede patrimoni rilevanti deve prioritariamente azzerare il rischio rovina: se un -30% equivale a pochi mesi di reddito è un conto, se equivale a una villa importante è un altro.
Come influisce la concentrazione aziendale o immobiliare sulla solidità patrimoniale?
Se l'80% della ricchezza rimane ancorato all'attività imprenditoriale di famiglia, un'eventuale crisi di settore o una vertenza legale possono distruggere decenni di lavoro. La pianificazione patrimoniale si occupa di de-correlare progressivamente il patrimonio personale dai rischi diretti dell'impresa.
Come si organizza un passaggio generazionale privo di conflitti tra eredi?
La pianificazione successoria non deve essere rimandata all'età avanzata. Definire la trasmissione degli asset attraverso un dialogo aperto evita cause giudiziarie tra gli eredi e scongiura la paralisi operativa delle imprese familiari alla scomparsa del fondatore.
In che modo un grande patrimonio permette di ottimizzare il proprio tempo?
A differenza delle fasi iniziali di accumulo in cui il lavoro è indispensabile per vivere, il professionista con un patrimonio importante può scegliere le proprie priorità lavorative, delegando la gestione tecnica delle risorse ed evitando di rinunciare a momenti con i propri cari per far crescere il patrimonio.
👉 Prenota un incontro gratuito
Prenota ora il tuo incontro conoscitivo per approfondire la mia consulenza finanziaria fee only. Scegli lo slot che ti è più comodo dalle mie disponibilità.
👉 Scarica gratis il primo capitolo del mio Libro “Consapevole”
Se preferisci approfondire in autonomia i punti chiave della pianificazione finanziaria, ho scritto un libro esattamente per questo.
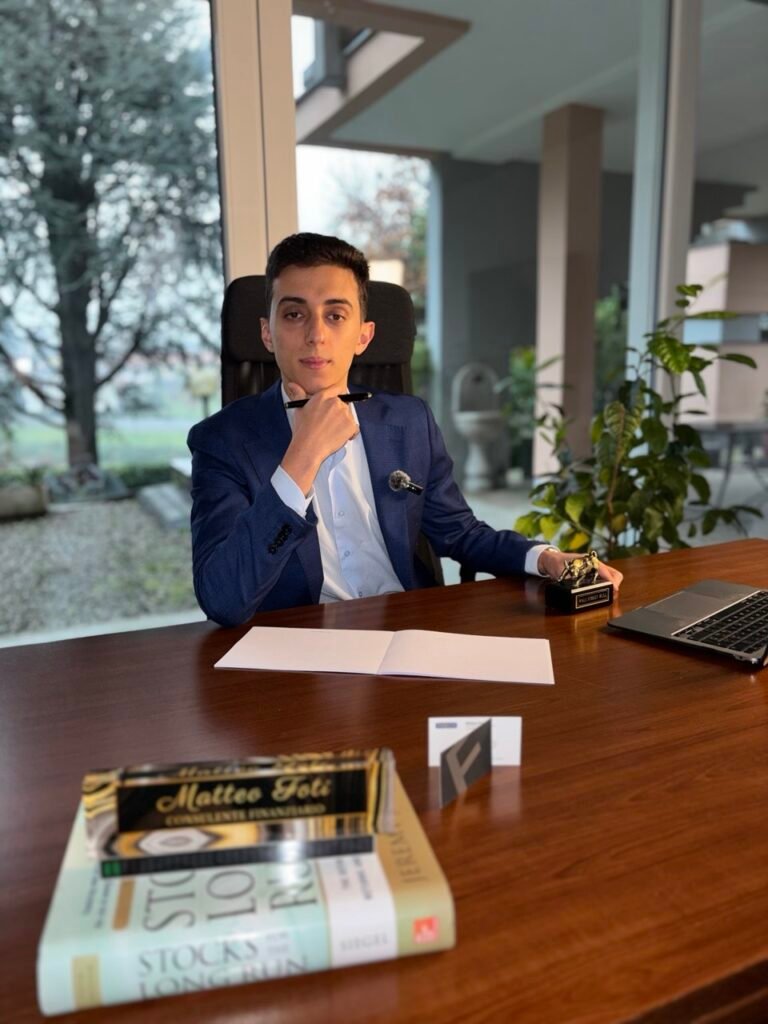
Chi sono
Matteo Foti - Consulente Finanziario
Aiuto dirigenti, piccoli imprenditori, famiglie e giovani professionisti a gestire al meglio il proprio patrimonio.
Sono un consulente finanziario abilitato e sono l’autore del libro “Consapevole – prendi il controllo sui tuoi soldi”.
Come partner per offrire il meglio ai miei clienti ho scelto Fineco Private Banking.
- Laurea in economia bancaria, finanziaria e assicurativa all’Università degli Studi di Milano-Bicocca
- Autore del libro Consapevole – prendi il controllo sui tuoi soldi
- Consulente finanziario Fineco abilitato, regolarmente iscritto all’Albo OCF
- Oltre 2 anni di esperienza in un gruppo leader mondiale nella gestione dei rischi complessi (assicurazione di multinazionali e riassicurazione, ossia assicurare altre compagnie di assicurazioni)
- Divulgazione nelle aziende su pianificazione finanziaria e pensionistica per dipendenti e soci
- Divulgazione delle basi dell’investimento da oltre 5 anni tra LinkedIn, YouTube, eventi locali e altri social
- Pianificazione basata su trasparenza e consapevolezza: niente costi nascosti (se “non stai pagando” il tuo consulente finanziario richiedi una diagnosi gratuita dei tuoi investimenti) e niente paroloni per rendere la gestione dei tuoi risparmi più complessa di quanto non lo sia già
Vuoi approfondire?
Approfondisci con le risorse gratuite
Dai un occhio alle guide gratuite per approfondire la gestione dei tuoi risparmi: fondo pensione, errori da evitare, il check-up gratuito dei tuoi investimenti e tanto altro ancora.
Corso Garibaldi, 86 - 20121 Milano
Monza | Seregno | Carate |
Disponibile anche online
info@matteofoti.it
+39 351 447 7390