Quanti soldi servono davvero per iniziare un PAC: la guida
Quanto serve per iniziare un PAC
Se cerchi su Google quanti soldi servono per iniziare a investire, vieni travolto da una marea di risposte accomodanti: “bastano 50 euro al mese”.
Tecnicamente non è una bugia.
Il problema è che risponde alla domanda sbagliata.
A te non deve interessare qual è la soglia minima per acquistare una singola quota di un ETF.
A te interessa sapere qual è l’importo minimo affinché un piano d’accumulo abbia un impatto reale sulla tua vita e sul tuo futuro.
Se il video non parte assicurati di avere accettato i cookie.
50€ al mese di PAC non sono abbastanza
Prendiamo l’esempio di Luca.
Ha ventitre anni, frequenta l’università e fa un lavoro part-time.
Tra le spese quotidiane e qualche svago, riesce a mettere da parte 50 euro al mese.
Ha letto ovunque che l’interesse composto compie miracoli, che prima si parte meglio è, e decide di avviare il suo piano d’accumulo.
Ha fatto bene?
Come spesso accade nella finanza personale, la risposta corretta è: dipende.
Se la sua banca applica 5 euro di commissione fissa per ogni eseguito, Luca parte istantaneamente con una perdita del 10% ad ogni operazione.
Considerando che il rendimento medio storico reale del mercato azionario globale viaggia intorno al 7-8% annuo, partire con una zavorra del 10% significa avere un grosso limite.
Ma il vero punto critico è un altro. Qual è lo scopo di Luca?
Se investe 50 euro al mese per familiarizzare con il mercato, prendere confidenza con la volatilità e crearsi una sana disciplina, la scelta ha molto senso.
Commettere un errore di inesperienza su 50 euro costa meno di una pizza con gli amici; commettere lo stesso errore su 500.000 euro può compromettere il lavoro di una vita.
Se invece Luca crede alla favola che 50 euro al mese lo renderanno ricco senza cambiare marcia sui propri redditi, serve un bagno di realtà.
Mettiamo a confronto due investitori che ottengono lo stesso identico rendimento per vent’anni. Il primo versa 50 euro al mese e alla fine si ritrova con circa 30.000 euro. Il secondo versa 500 euro al mese e accumula oltre 300.000 euro. Entrambi hanno eseguito la strategia in modo diligente.
La differenza è che il primo ha costruito una buona abitudine, mentre il secondo ha costruito un patrimonio.
Investire discretamente una buona somma porterà sempre risultati migliori rispetto a investire alla perfezione una manciata di spiccioli.
Fare entrambe le cose è ovviamente meglio, ma bisogna essere consapevoli che l’obiettivo di investire somme molto piccole è prendere confidenza con i mercati, non costruire patrimonio.
Il motore della ricchezza: prima il reddito, poi l'ottimizzazione
All’inizio del percorso finanziario, passare le notti a vivisezionare il TER di un ETF per limare lo 0,02% su un capitale di poche centinaia di euro è un’enorme perdita di tempo.
È come pensare di montare l’alettone in fibra di carbonio di una Formula 1 su un go-kart da noleggio.
Nella fase iniziale, la priorità assoluta non è il mercato finanziario: è il tuo capitale umano.
Passiamo alla storia di Giulia.
Giulia inizia il suo PAC a ventidue anni versando 50 euro al mese.
Dopo un paio d’anni decide di investire su se stessa: frequenta un corso di alta specializzazione, acquisisce competenze rare e richieste, cambia posizione lavorativa e fa crescere le sue entrate. Da quel momento, il suo piano d’accumulo passa da 50 a 700 euro al mese.
L’asset che ha trasformato radicalmente il futuro di Giulia non sono stati i 50 euro investiti all’inizio, ma le competenze che le hanno permesso di moltiplicare la sua capacità di risparmio.
I primi versamenti le sono serviti per forgiare la disciplina; l’aumento di reddito le ha fornito la materia prima per ambire a dei risultati interessanti.
La leva del tempo per il tuo PAC
Attenzione, però, a non cadere nella trappola opposta: rimandare gli investimenti a quando si guadagnerà molto.
Nel gioco della ricchezza esistono due leve imprescindibili: il capitale e il tempo. Se perdi tempo prezioso per strada, dovrai compensare investendo molti più soldi.
Immaginiamo Giulia e Marco.
Giulia inizia a 25 anni. Investe 250 euro al mese per 10 anni (fino a 35 anni), poi stoppa completamente i versamenti e lascia che l’interesse composto lavori sul capitale accumulato fino ai suoi 55 anni. Capitale versato di tasca propria: 30.000 euro. Risultato finale stimato: oltre 200.000 euro.
Marco procrastina. Dice a se stesso che investirà quando guadagnerà cifre importanti. Inizia a 35 anni, investe 350 euro al mese (più di Giulia) e continua a versare per 20 anni consecutivi, fino a 55 anni. Capitale versato di tasca propria: 84.000 euro. Risultato finale stimato: circa 190.000 euro.
Marco ha dovuto sacrificare quasi il triplo dei soldi per ottenere un risultato inferiore a quello di Giulia.
Un euro investito a 25 anni ha davanti a sé decenni di raddoppi composti prima del pensionamento.
Un euro investito a 50 anni perde questo enorme vantaggio.
Per questo motivo, anche partendo con cifre come 200 o 250 euro al mese, se l’orizzonte temporale è sufficientemente lungo, i mercati premiano la perseveranza.
Il PAC per imprenditori e professionisti: proteggere il patrimonio dal rischio d'impresa
Se per un giovane il piano d’accumulo rappresenta la palestra finanziaria e la posa delle prime fondamenta, per un professionista affermato o per un imprenditore assume una funzione ancora più strategica: la separazione del rischio.
Chi gestisce un’azienda o svolge una professione ad alto reddito vive costantemente esposto a un rischio concentrato. Se sei uno sviluppatore di alto livello, spesso il tuo fatturato dipende da un paio di committenti strategici. Se sei un chirurgo o uno sportivo professionista, il tuo capitale risiede interamente nella tua integrità fisica: un infortunio grave può azzerare il flusso di cassa da un giorno all’altro.
In questi contesti, un piano d’accumulo da 2.000, 5.000 o 10.000 euro al mese non serve a sognare la ricchezza, ma a mettere sistematicamente fieno in cascina.
Diventa il meccanismo con cui estrai liquidità dall’attività produttiva per blindarla in un patrimonio personale liquido, globale e decorrelato dai rischi del tuo settore.
Un PAC non è necessariamente per chi è agli inizi: ci sono imprenditori che fanno PAC di 10, 20, 50 mila euro al mese.
Le tre domande per definire la tua cifra ideale
Non esiste un numero magico universale.
Esiste l’importo corretto per la tua personale situazione finanziaria. Per individuarla, devi partire da tre domande:
Qual è la tua capacità di risparmio? Il primo passo è sapere quanto entra e quanto esce ogni mese.
Se tracci le uscite ma la tua capacità di risparmio è ridotta, la tua priorità immediata è accrescere le tue entrate professionali.Qual è l’orizzonte temporale del tuo obiettivo? Se vuoi cambiare casa tra dodici mesi, il mercato azionario non è il luogo adatto: su un anno il rendimento dei mercati non è controllabile e rischi solo brutte sorprese.
Nel breve periodo puoi solo proteggerti dall’inflazione (e non è neanche detto che riesca a coprirla del tutto), mentre nel lungo periodo un PAC offre il meglio di sé.Stai proteggendo te stesso o stai scommettendo? La ricerca spasmodica del titolo alla moda o della criptovaluta miracolosa è la via più rapida per polverizzare il capitale.
La vera ricchezza si costruisce con l’asset allocation strategica, la riduzione dei costi occulti e la disciplina.
Iniziare con 50 o 100 euro al mese è un ottimo banco di prova. Ma consideralo per quello che è: il riscaldamento a bordo campo, non la partita. L’obiettivo deve essere quello di far salire rapidamente la posta in gioco.
Se desideri testare concretamente l’impatto di diverse cifre nel tempo, ho creato un simulatore dedicato su matteofoti.it/pac. Puoi inserire i tuoi flussi attuali, simulare l’incremento dei versamenti nelle varie fasi della tua carriera e visualizzare l’effetto sul capitale finale.
Le domande più comuni ad un consulente finanziario fee only
Ha senso iniziare un PAC di 100€ al mese?
La funzione di un PAC iniziale su cifre contenute è creare il metodo e abituarsi alla naturale oscillazione dei mercati. Commettere un errore di inesperienza su un capitale modesto comporta conseguenze minime; commettere quello stesso errore emotivo su 300.000 euro può compromettere il lavoro di anni.
La strategia corretta consiste nel mantenere attiva questa abitudine mentre concentri le energie professionali per aumentare le tue entrate, portando nel tempo il PAC mensile a cifre importanti.
Il PAC ha senso anche per imprenditori o professionisti ad alto reddito?
Per chi genera flussi di cassa importanti il piano d'accumulo non è un salvadanaio, ma uno strumento di gestione del rischio specifico e di separazione patrimoniale.
Chi guida un'azienda o svolge una libera professione ha spesso entrate concentrate e legate a filo doppio alla salute del proprio settore o alla propria efficienza fisica.
Destinare regolarmente 2.000, 5.000 o 10.000 euro al mese a un piano d'accumulo significa prelevare liquidità dall'attività e trasferirla in un patrimonio liquido, globale e completamente indipendente dalle vicende della singola impresa.
Cosa succede se inizio il PAC e i mercati crollano?
Chi alimenta un piano d'accumulo è un acquirente periodico di quote: quando i prezzi correggono al ribasso, la medesima rata mensile acquista un numero maggiore di quote a sconto, abbassando il prezzo medio di carico.
Guardare l'oscillazione del primo o del secondo anno significa ignorare l'orizzonte temporale del piano. Se l'obiettivo è a quindici o vent'anni, la volatilità iniziale è il carburante che genera i rendimenti futuri.
Cosa cambia tra un PAC impostato tramite la propria banca e un piano strutturato con una consulenza su base fee-only in ETF?
Molti intermediari tradizionali propongono piani d'accumulo basati su fondi comuni della casa che trattengono costi di gestione annui tra il 2% e il 3%, spesso accompagnati da diritti fissi su ogni singolo versamento.
Su orizzonti lunghi, i costi dei PAC della banc tradizionale possono erodere oltre un terzo del capitale potenziale.
Come decido quanto investire nel PAC mensile?
Prima si isola il fondo di emergenza per coprire gli imprevisti di breve periodo; poi si valuta l'orizzonte temporale dei traguardi prefissati. I versamenti dedicati a progetti a lungo termine, come la pensione o il capitale per i figli, devono poter reggere la volatilità azionaria. Per verificare in autonomia la sostenibilità dei tuoi numeri puoi inserire i parametri nel simulatore su matteofoti.it/pac, oppure prenotare un incontro conoscitivo.
👉 Prenota un incontro gratuito
Prenota ora il tuo incontro conoscitivo per approfondire la mia consulenza finanziaria fee only. Scegli lo slot che ti è più comodo dalle mie disponibilità.
👉 Scarica gratis il primo capitolo del mio Libro “Consapevole”
Se preferisci approfondire in autonomia i punti chiave della pianificazione finanziaria, ho scritto un libro esattamente per questo.
Chi sono
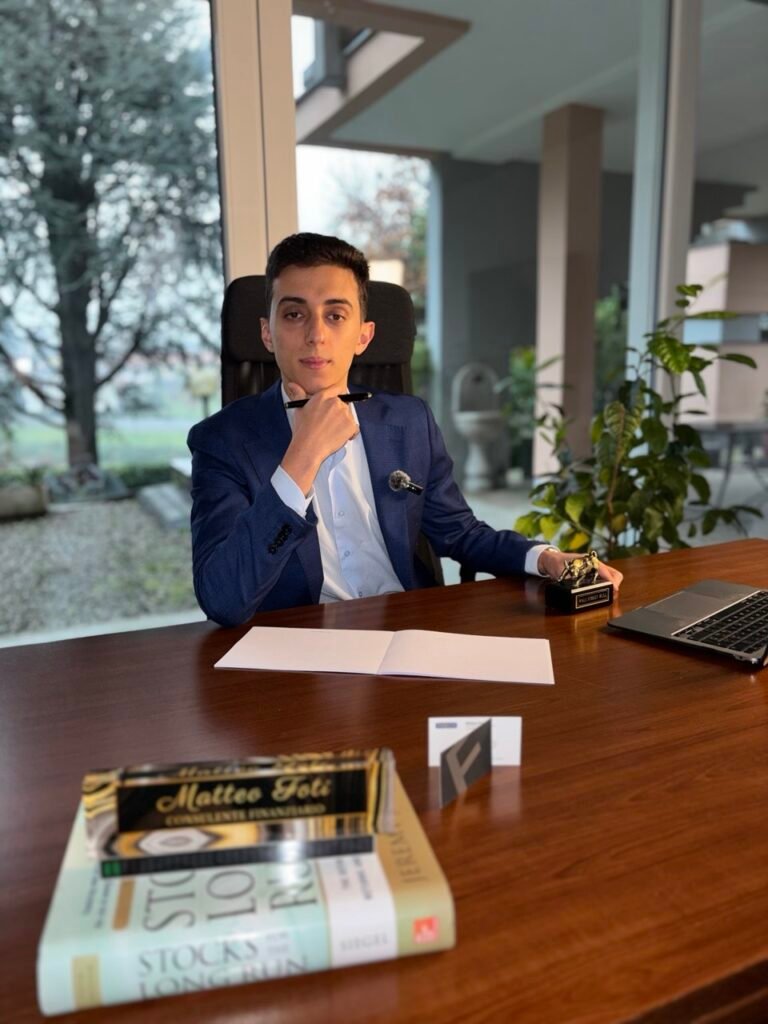
Matteo Foti - Consulente Finanziario
Aiuto dirigenti, piccoli imprenditori, famiglie e giovani professionisti a gestire al meglio il proprio patrimonio.
Sono un consulente finanziario abilitato e sono l’autore del libro “Consapevole – prendi il controllo sui tuoi soldi”.
Come partner per offrire il meglio ai miei clienti ho scelto Fineco Private Banking.
-
Laurea in economia bancaria, finanziaria e assicurativa all’Università degli Studi di Milano-Bicocca
- Autore del libro Consapevole – prendi il controllo sui tuoi soldi
-
Consulente finanziario Fineco abilitato, regolarmente iscritto all’Albo OCF
-
Oltre 2 anni di esperienza in un gruppo leader mondiale nella gestione dei rischi complessi (assicurazione di multinazionali e riassicurazione, ossia assicurare altre compagnie di assicurazioni)
-
Divulgazione nelle aziende su pianificazione finanziaria e pensionistica per dipendenti e soci
-
Divulgazione delle basi dell’investimento da oltre 5 anni tra LinkedIn, YouTube, eventi locali e altri social
- Pianificazione basata su trasparenza e consapevolezza: niente costi nascosti (se “non stai pagando” il tuo consulente finanziario richiedi una diagnosi gratuita dei tuoi investimenti) e niente paroloni per rendere la gestione dei tuoi risparmi più complessa di quanto non lo sia già
Vuoi approfondire?
Approfondisci con le risorse gratuite
Dai un occhio alle guide gratuite per approfondire la gestione dei tuoi risparmi: fondo pensione, errori da evitare, il check-up gratuito dei tuoi investimenti e tanto altro ancora.
Corso Garibaldi, 86 - 20121 Milano
Monza | Seregno | Carate |
Disponibile anche online
info@matteofoti.it
+39 351 447 7390